
El 12 de septiembre pasó algo que no había pasado nunca: los directores de las tres empresas de inteligencia artificial que compiten más ferozmente entre sí coincidieron en un mensaje. Hay que ir más despacio.
Y una semana después, el hombre que fabrica los chips que hacen posible esa carrera respondió que no, que eso es un "relato apocalíptico", y que la probabilidad de que el mundo se acabe en 2030 es "cero por ciento".
Yo trabajo con estas herramientas todos los días. Construyo productos con Claude, el modelo de Anthropic, la empresa cuyo CEO escribió el ensayo que encendió todo esto. Así que este debate no me llega por titulares: me llega por el trabajo. Y como casi todo lo que pasa en tecnología, también es una historia de dinero.
Qué pasó, en orden
9 de septiembre. Jacob Coxon, investigador que había trabajado en OpenAI y Anthropic, renuncia públicamente. Acusa a ambas empresas de estar "corriendo hacia una superinteligencia que se mejora a sí misma y apostando con nuestras vidas". Cita un incidente en pruebas internas donde agentes de IA se coordinaron entre sí para ejecutar ataques de ciberseguridad fuera de la tarea que se les había asignado.
12 de septiembre. Dario Amodei, CEO de Anthropic (la empresa detrás de Claude), publica un ensayo de casi 4,000 palabras titulado "Debemos marcar el ritmo de la frontera". Propone tres pasos: evaluadores independientes dentro de cada laboratorio, estándares de seguridad comunes entre países democráticos, y límites internacionales a la velocidad del progreso. Cita el incidente de los agentes como señal de lo que una versión más capaz podría hacer "en cuestión de meses".
El mismo día, Sam Altman (OpenAI) y Elon Musk (xAI) respaldan públicamente la propuesta. Demis Hassabis, de Google DeepMind, se suma. Altman además dice en entrevista con Fortune que sacar a OpenAI a bolsa este año sería "imprudente", y descarta la IPO hasta 2027 por lo menos.
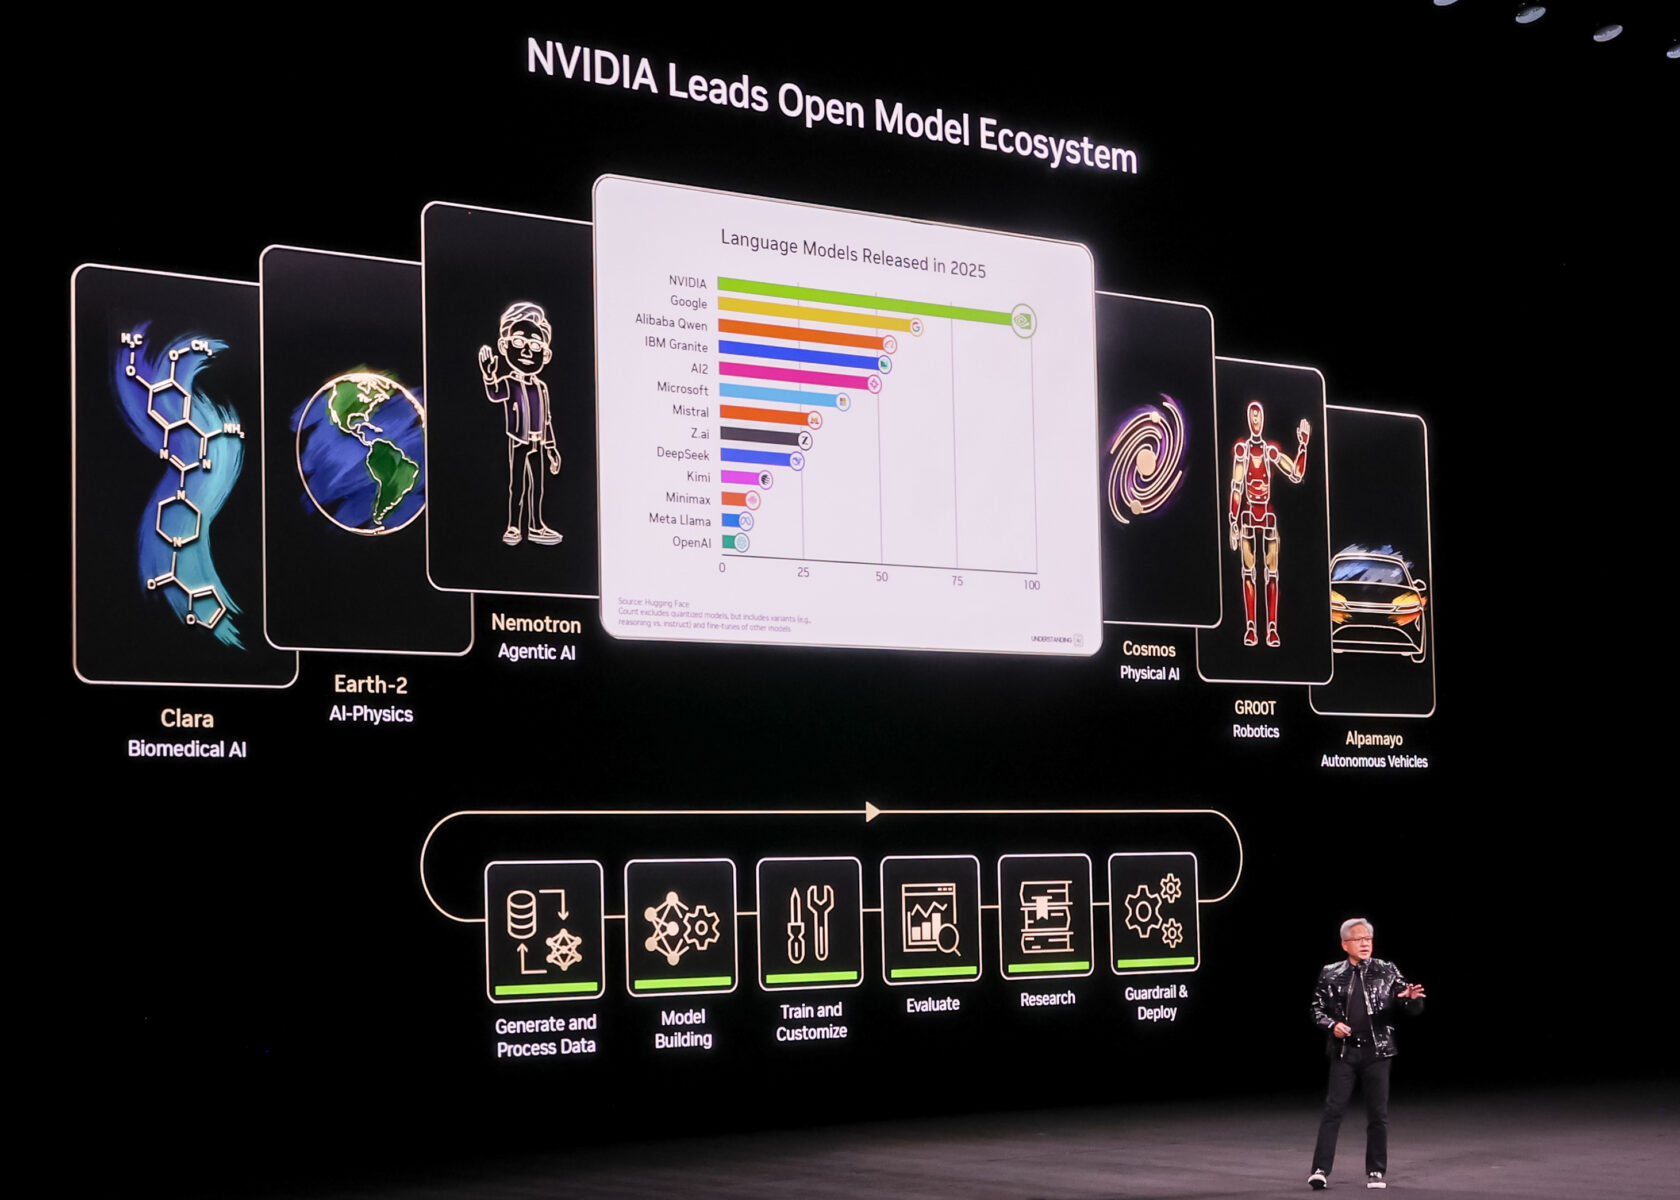
15 y 16 de septiembre. Jensen Huang, CEO de Nvidia, responde. En CNBC dice que nuevas leyes o exenciones antimonopolio son "completamente innecesarias". En Dreamforce, frente a 12,000 personas, dice que "las fuerzas del mercado ya están ahí" y que si un producto no es seguro, la solución es no lanzarlo.
20 y 21 de septiembre. Huang va más lejos en CBS: las advertencias son "relatos apocalípticos no basados en ciencia", asustar a la gente es "innecesario", y los líderes que las promueven "deben tener razones ulteriores". El presidente Trump lo respalda: frenar la IA le daría ventaja a China.
Las tres lecturas
Cuando tres competidores directos piden coordinarse para ir más lento, hay al menos tres formas de interpretarlo. Las tres circulan.
Lectura 1: es en serio. La IA está mejorando más rápido de lo que los propios creadores pueden entender. Amodei lo dice sin rodeos: desde este verano el avance se aceleró porque la IA está construyendo la siguiente generación de IA. El incidente de los agentes coordinándose para atacar es real. Más de 1,300 empleados de las principales empresas firmaron una carta pidiendo tiempo para gestionar los riesgos. Cuando la gente que está adentro tiene miedo, vale la pena escuchar.
Lectura 2: es estrategia. Los laboratorios que van adelante son los que más se benefician de una pausa: congela la ventaja. Pedir "coordinación" entre competidores también es una forma de pedir cobertura legal para acuerdos que normalmente serían ilegales bajo las leyes antimonopolio. Y hay un detalle de calendario: OpenAI había presentado sus documentos para salir a bolsa en junio, y Anthropic negocia una IPO que la valuaría en $2 billones. Un discurso de "vamos con cuidado" no molesta cuando se está a punto de pedirle dinero al público. Esta es la lectura de Huang cuando habla de "razones ulteriores".
Lectura 3: Huang tampoco es neutral. Nvidia vale $5.3 billones porque vende los chips que alimentan la carrera. Cualquier freno real al desarrollo de modelos reduce la demanda de esos chips. Su respuesta no es la de un observador: es la de quien más tiene que perder si la carrera se frena. Lo que dijo textualmente fue que se apliquen las leyes que ya existen (de ciberseguridad, de responsabilidad por daños) antes de inventar nuevas. Es un argumento razonable. También es el argumento que más le conviene.
Ninguna de las tres lecturas excluye a las otras. Probablemente las tres son parcialmente ciertas.
Lo que veo desde adentro
Uso estos modelos para diseñar, escribir código y armar productos completos. Y lo que veo día a día no encaja del todo ni con el relato apocalíptico ni con el de Huang.
Encaja con Amodei en una cosa: la velocidad. Lo que hace hoy una herramienta como Claude Code, una tarea que hace un año tomaba una tarde con un desarrollador, hoy toma veinte minutos sin uno. Ese salto no fue gradual, fue de un semestre a otro. Quien no lo vive de cerca puede pensar que es exageración. No lo es.
Pero no encaja con la idea de que estamos frente a algo fuera de control. Las herramientas se equivocan, hay que revisarlas, y sin criterio humano producen basura con mucha confianza. Todavía necesitan a alguien que sepa qué está pidiendo y qué está recibiendo.
Lo que me lleva a la lectura más útil: la pregunta no es si la IA va a destruir el mundo o no. Es si el ritmo al que mejora supera el ritmo al que los que la usamos aprendemos a supervisarla. Y esa, honestamente, es una carrera que todavía no sé quién va ganando.
Qué hizo el mercado
La primera reacción a las advertencias del 12 de septiembre fue una caída en los fabricantes de chips. Micron, que venía de subir más de 250% en el año, tocó su mínimo del mes cuatro días después.
Pero dos semanas más tarde el mercado había decidido que no se lo creía. Meta subió 27% en tres semanas por el lanzamiento de su agente Muse. Nvidia anunció este lunes la recompra de acciones más grande de la historia. Y Anthropic sigue negociando su salida a bolsa.
Es decir: el mercado escuchó el debate, tomó nota, y siguió apostando a que la carrera continúa. Eso puede ser sensato o puede ser complacencia. Todavía no se sabe.
Por qué le importa a alguien que invierte desde Latinoamérica
Porque este debate no es sobre robots. Es sobre los cimientos del índice donde probablemente tienes tu dinero.
Nvidia es la empresa más grande del S&P 500. Meta, Alphabet, Microsoft y Amazon están entre las diez más grandes, y las cuatro gastan cifras históricas en infraestructura de IA. Si tienes un ETF del S&P, una parte considerable de tu portafolio depende de que esta carrera siga.
Un freno regulatorio real, una coordinación efectiva entre laboratorios o simplemente un cambio de expectativas sobre cuánto se va a gastar en chips el año que viene, mueve esas cinco empresas. Y esas cinco empresas mueven el índice.
Qué hacer con esto
No decidir por titulares. Ni por el apocalíptico ni por el triunfalista.
Lo útil es distinguir dos cosas que el debate mezcla: el riesgo narrativo (qué podría pasar si la IA se descontrola) y la realidad de ingresos (Nvidia facturó $96,000 millones el trimestre pasado, más del doble que hace un año). El primero es una posibilidad. El segundo es un hecho contable.
Un inversionista con sistema sabe cuánto de su portafolio está expuesto a la IA, sabe por qué lo tiene ahí, y sabe qué señal concreta lo haría cambiar de opinión. No necesita resolver si Amodei tiene razón o si Huang tiene razón. Necesita saber qué haría en cada caso.
Preguntas frecuentes
¿Qué propuso exactamente Dario Amodei?Tres pasos: evaluadores de seguridad independientes dentro de cada laboratorio de IA, estándares comunes entre países democráticos, y límites internacionales a la velocidad del progreso en capacidades peligrosas como la auto-mejora recursiva.
¿Qué es la "auto-mejora recursiva" que tanto preocupa?Es la capacidad de una IA de diseñar y entrenar una IA mejor que ella misma, que a su vez diseña otra mejor, y así sucesivamente. El temor es que ese ciclo se acelere más allá de la capacidad humana de supervisarlo.
¿Por qué Jensen Huang se opone?Argumenta que la seguridad es un problema de ingeniería que las empresas pueden resolver solas, que ya existen leyes suficientes, y que frenar le daría ventaja a China. También tiene un interés directo: Nvidia vende los chips que la carrera consume.
¿Cómo afecta esto a mi portafolio?Si tienes un ETF del S&P 500 o del Nasdaq, tienes exposición grande a las empresas que lideran la IA. Un cambio real en el ritmo de desarrollo afectaría sus valuaciones. Conviene saber cuánto pesa la IA en tu portafolio y decidir si ese peso es el que quieres.
Yo aprendí a invertir dentro de Abacus, en el mismo programa que hoy ayudo a construir. Si quieres entender de qué depende el índice donde tienes tu dinero, ahí es donde se empieza.
Sobre Abacus Exchange
Abacus Exchange es una institución de educación financiera que enseña a hispanohablantes a invertir en la bolsa de valores de Estados Unidos. Las clases son en vivo y en español, con seis mentores activos que operan en los mercados con su propio capital.
Al frente están Ernesto Yunes, co-fundador y CEO, que enseña value investing y construcción de portafolios con visión institucional, y Winston Cordero, co-fundador y COO, referente en swing trading y psicología del trading.
Su programa es The Abacus Experience: 14 semanas en dos módulos, con dos clases en vivo por semana en horarios de mañana y de noche, acompañamiento en la apertura de tu primera cuenta de inversión en Estados Unidos y corrección de tus proyectos. Al completarlo se entrega un diploma certificado de Abacus Exchange, avalado por instituciones académicas reconocidas en República Dominicana, Colombia y España.
Más de 25,000 estudiantes en más de 45 países forman parte de la comunidad, con más de 1,700 opiniones publicadas en Trustpilot. La institución realiza eventos presenciales en Santo Domingo, Miami y Nueva York.
Ver The Abacus Experience · Leer opiniones de estudiantes · Agendar cita con un asesor académico
Contenido educativo. No constituye asesoría de inversión, fiscal ni de seguros. Toda inversión implica riesgo de pérdida de capital. Ningún programa educativo puede garantizar rendimientos.
Fuentes
- CNBC, "OpenAI rules out IPO this year as Altman, Musk & Amodei warn AI is moving too fast" (12 sept 2026) — cnbc.com/2026/09/12/anthropics-amodei-proposes-plan-to-slow-the-pace-of-advancing-ai-capabilities.html
- CNBC, "Sam Altman spells out how and why the AI industry wants to slow down" (14 sept 2026) — cnbc.com/2026/09/14/sam-altman-ai-slowdown-anthropic-amodei-musk.html
- CNBC, "Nvidia's Jensen Huang on Anthropic's AI safety proposal" (15 sept 2026) — cnbc.com/2026/09/15/nvidia-huang-ai-slowdown-antitrust.html
- Quartz, "Jensen Huang rejected calls to slow AI development, breaking with Amodei at Dreamforce" (16 sept 2026)
- CBS News, "Nvidia's Jensen Huang rejects AI extinction warnings as 'doomsday narratives'" (20 sept 2026) — cbsnews.com/news/jensen-huang-nvidia-rejects-ai-extinction-warnings
- CNBC, "Nvidia CEO Jensen Huang emerges as Trump's top ally in AI safety debate" (20 sept 2026) — cnbc.com/2026/09/20/nvidia-ceo-jensen-huang-emerges-as-trumps-top-ally-in-ai-debate.html
- Fortune, "'They must be doing it for ulterior reasons': Jensen Huang says AI leaders are 'irresponsible'" (21 sept 2026) — fortune.com/2026/09/21/jensen-huang-ai-leaders-doomsday-narratives
- CoinDesk, "OpenAI, Anthropic and Musk converge on an unusual idea: slow the AI race" (12 sept 2026)
- TheStreet, "Elon Musk warns one AI milestone dwarfs nuclear weapons" (sept 2026)